郑棉宽幅震荡,新棉上市与终端订单形成多空对峙
国内棉花供给重心集中在新疆地区,每年八九月份开始进入吐絮阶段,九十月份逐步迎来集中采收,新棉上市前后是一年当中行情波动最大的时间段。产区生长期的高温、霜冻、降雨,都会直接影响棉铃发育,改变市场对于单产的预期。一旦新疆局部产区遭遇持续干旱,落花落铃增多,市场会提前交易减产预期,推高籽棉收购预估价格,轧花厂收购成本抬升,皮棉底价同步上移。如果天气整体平稳,单产符合预期,新棉集中上市之后,大量货源流入市场,盘面就容易承压。除新疆产区之外,储备棉轮出是短期供给调节的重要手段,市场货源紧张的时候,储备棉投放能够补充现货,直接平抑价格,投放成交率、成交均价,都是观察现货松紧的直观指标。进口棉作为补充货源,ICE 美棉的价格直接影响进口成本,美国德州主产区的天气、USDA 月度供需报告,都会带动外盘棉价,进而传导到国内郑棉盘面,内外棉联动性很强。巴西棉花的丰产预期,会压制全球棉价上方空间,形成外盘内部的多空拉扯。
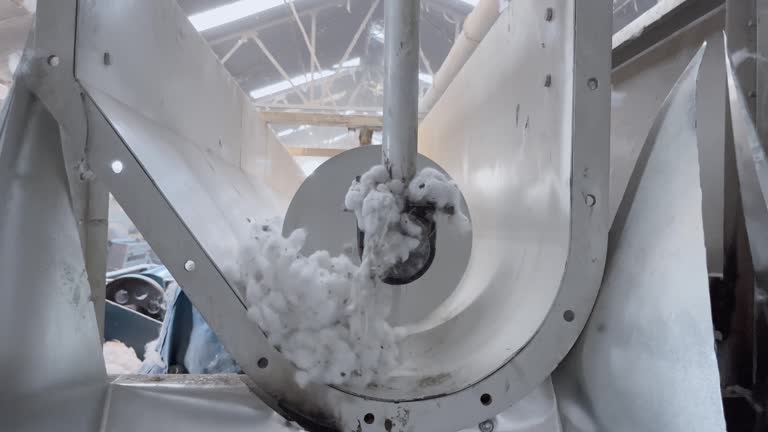
下游需求端完整链条是棉花到棉纱,再到坯布,最后传导至服装家纺终端。纺织厂的开机率,是观察刚需强弱的基础指标,开机维持高位,代表纺厂持续采购原料;开机下滑,说明成品出货不畅,企业主动减产降负荷。每年传统的金九银十,市场会提前备货,大家会预期订单回暖,但旺季预期经常会和现实出现偏差。终端订单偏弱的环境下,纺厂不会大批量囤货,大多坚持随用随采,只采购短期生产需要的原料,这种情况即便原料供给偏紧,棉价上涨空间也会被限制。棉纱和坯布库存,是需求能否落地的关键,坯布持续累库,意味着成品卖不动,纺厂后续会减少棉花采购,形成需求负反馈。出口订单同样不能忽视,海外纺织采购需求起伏,会影响国内棉纱外销,间接改变棉纺企业的采购意愿。
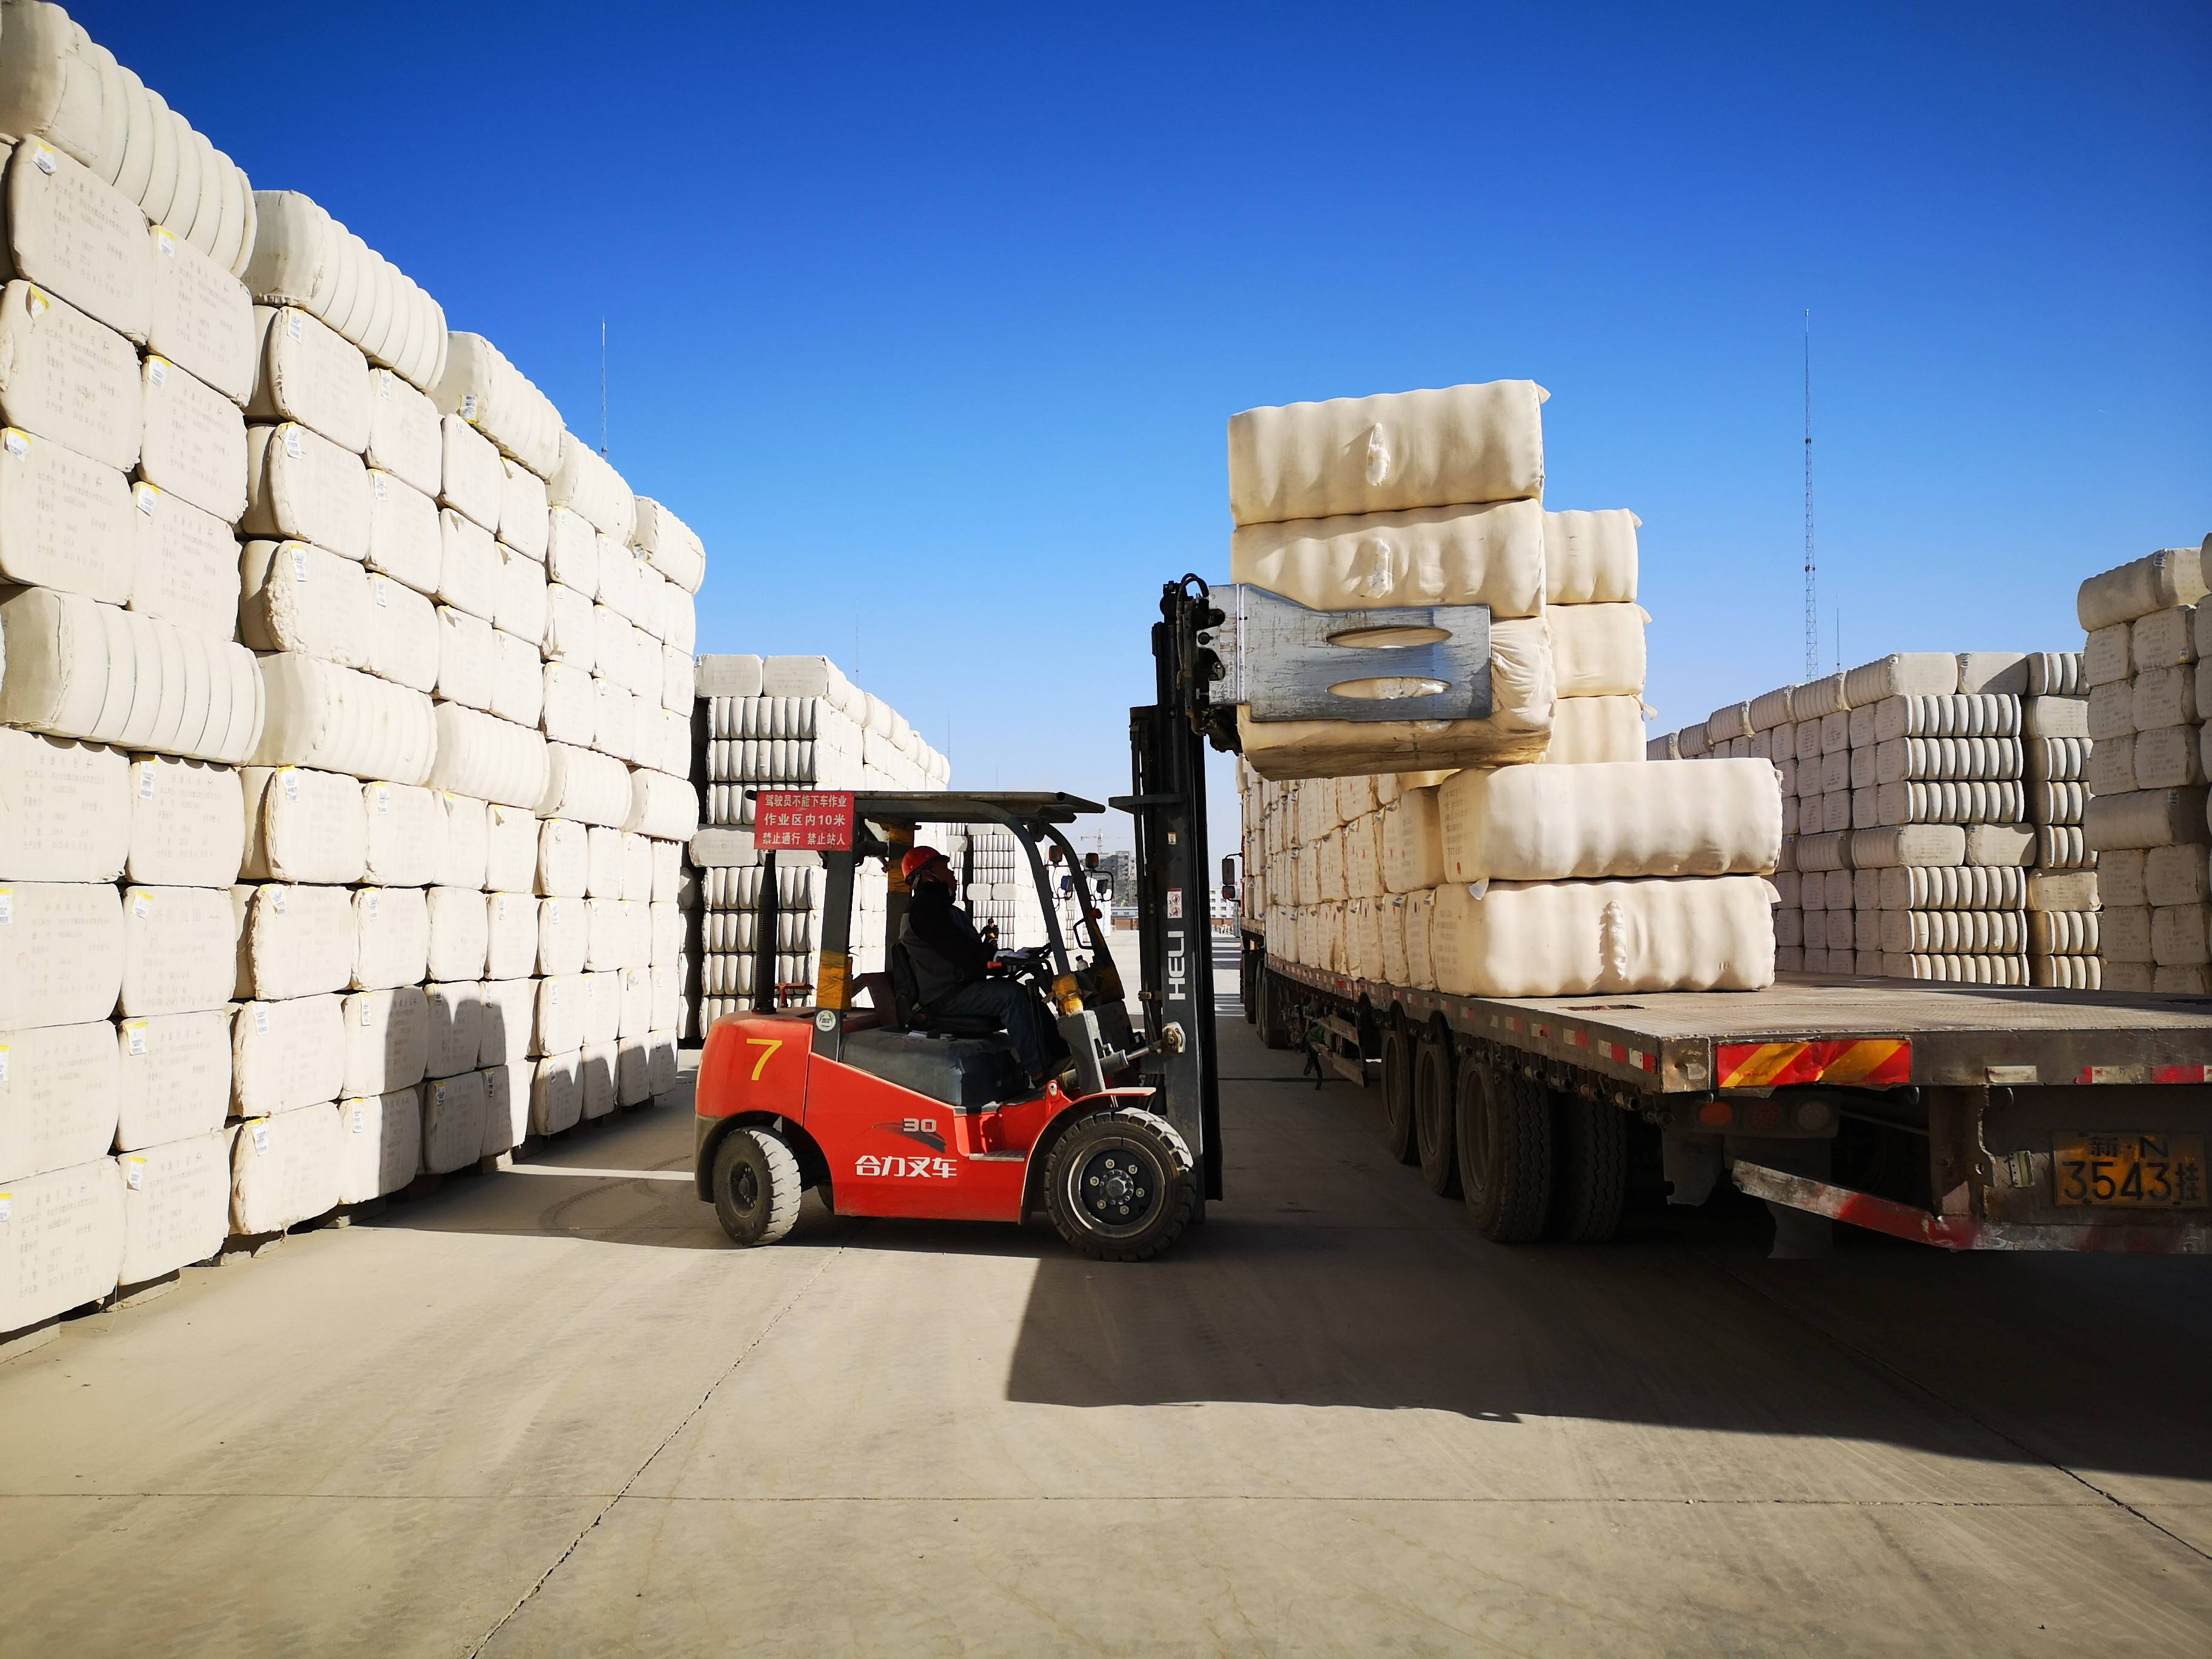
商业库存数据是判断现货强弱的核心标尺,国内棉花商业库存持续去化,代表下游提货积极,现货流通货源偏少,基差走强支撑盘面;库存不断累积,代表新棉到货速度超过纺织消耗,货源堆积,现货报价承压。这里要分清被动去库和主动去库,被动去库单纯是新棉上市推迟、到货偏少,并不是下游订单变好,这种行情持续性偏弱;主动去库来自纺厂集中备货,基本面支撑力度更强。棉花的库存结构季节性很明显,新棉上市阶段库存快速增加,到次年上半年慢慢消化,库存周期变化,决定棉花中长期大行情。

基差反映期货盘面和现货之间的预期分歧。近月合约紧贴 3128 皮棉现货报价,受仓单、可交割棉源影响大,现货偏紧的时候,容易出现现货强于期货的格局。远月合约交易下一年度种植、天气预期,一旦市场预判来年种植面积增加,远月上涨空间会被压制。高升水环境下,轧花厂的套保盘会持续进场,压制合约上行空间,如果下游采购迟迟没有跟上,升水快速收敛,盘面迎来回调。
郑棉有夜盘交易,ICE 美棉的夜间波动会直接影响次日开盘,外盘天气报告、USDA 数据落地的时候,隔夜跳空风险需要重视。产区天气、储备棉政策这类消息,很容易催生短期脉冲行情,消息落地之后,一定要结合库存、纺厂成交数据验证,缺少基本面配合的突破,大多属于假突破。区间震荡行情里不要盲目追涨杀跌,等待价格测试关键支撑压力位置,再分批轻仓试单,设置固定止损,控制单笔亏损幅度。
趋势行情成型,需要产区供给、籽棉成本、库存、纺织订单多重信号共振。新疆产区减产,美棉受干旱支撑,籽棉开秤价格偏高,商业库存持续去化,纺厂订单回暖,棉花才有机会突破区间上沿;产区丰产,新棉大量集中上市,籽棉收购价格走低,下游订单疲软,库存持续累积,下行压力持续释放。单一利多很难走出持续性趋势,预期炒作和现实兑现之间存在明显时间差。交易持续跟踪新疆产区长势、籽棉收购价、ICE 美棉、商业库存、纺企开机率和坯布库存,区分短期天气扰动和产业链基本面趋势,过滤掉盘中无序震荡,等待多空信号共振再布局。