菜籽油,进口菜籽到港预期与油脂替代的盘面拉扯
今日菜籽油主力合约震荡回落,盘面围绕 10140 附近波动,很多做油脂的交易者习惯直接跟着豆油、棕榈油的涨跌判断菜油方向,忽略菜油自身的供给源头高度依赖进口菜籽,行情逻辑和豆棕存在明显差别。加拿大菜籽是国内最主要的原料来源,此前市场一直在交易产区洪涝带来的减产预期,不过随着收割推进,实际减产幅度不及前期悲观预估,ICE 菜籽价格回落,国内远期菜籽到港成本随之下调,远月合约提前计价后续新增供给压力,这也是近月和远月走势分化的根源。
油厂压榨利润决定开机节奏。当进口菜籽到港成本偏高,压榨陷入亏损,沿海油厂会主动压低开工,菜油产出减少,现货货源保持偏紧;一旦菜籽报价回落,压榨修复,油厂会提升加工负荷,成品菜油逐步增加,库存随之抬升。当前油厂开工处于缓慢回升阶段,产量小幅增加,但整体开工率不算高,短期现货供给还没有快速宽松,库存维持近几年偏低位置,给近月现货和基差带来支撑。
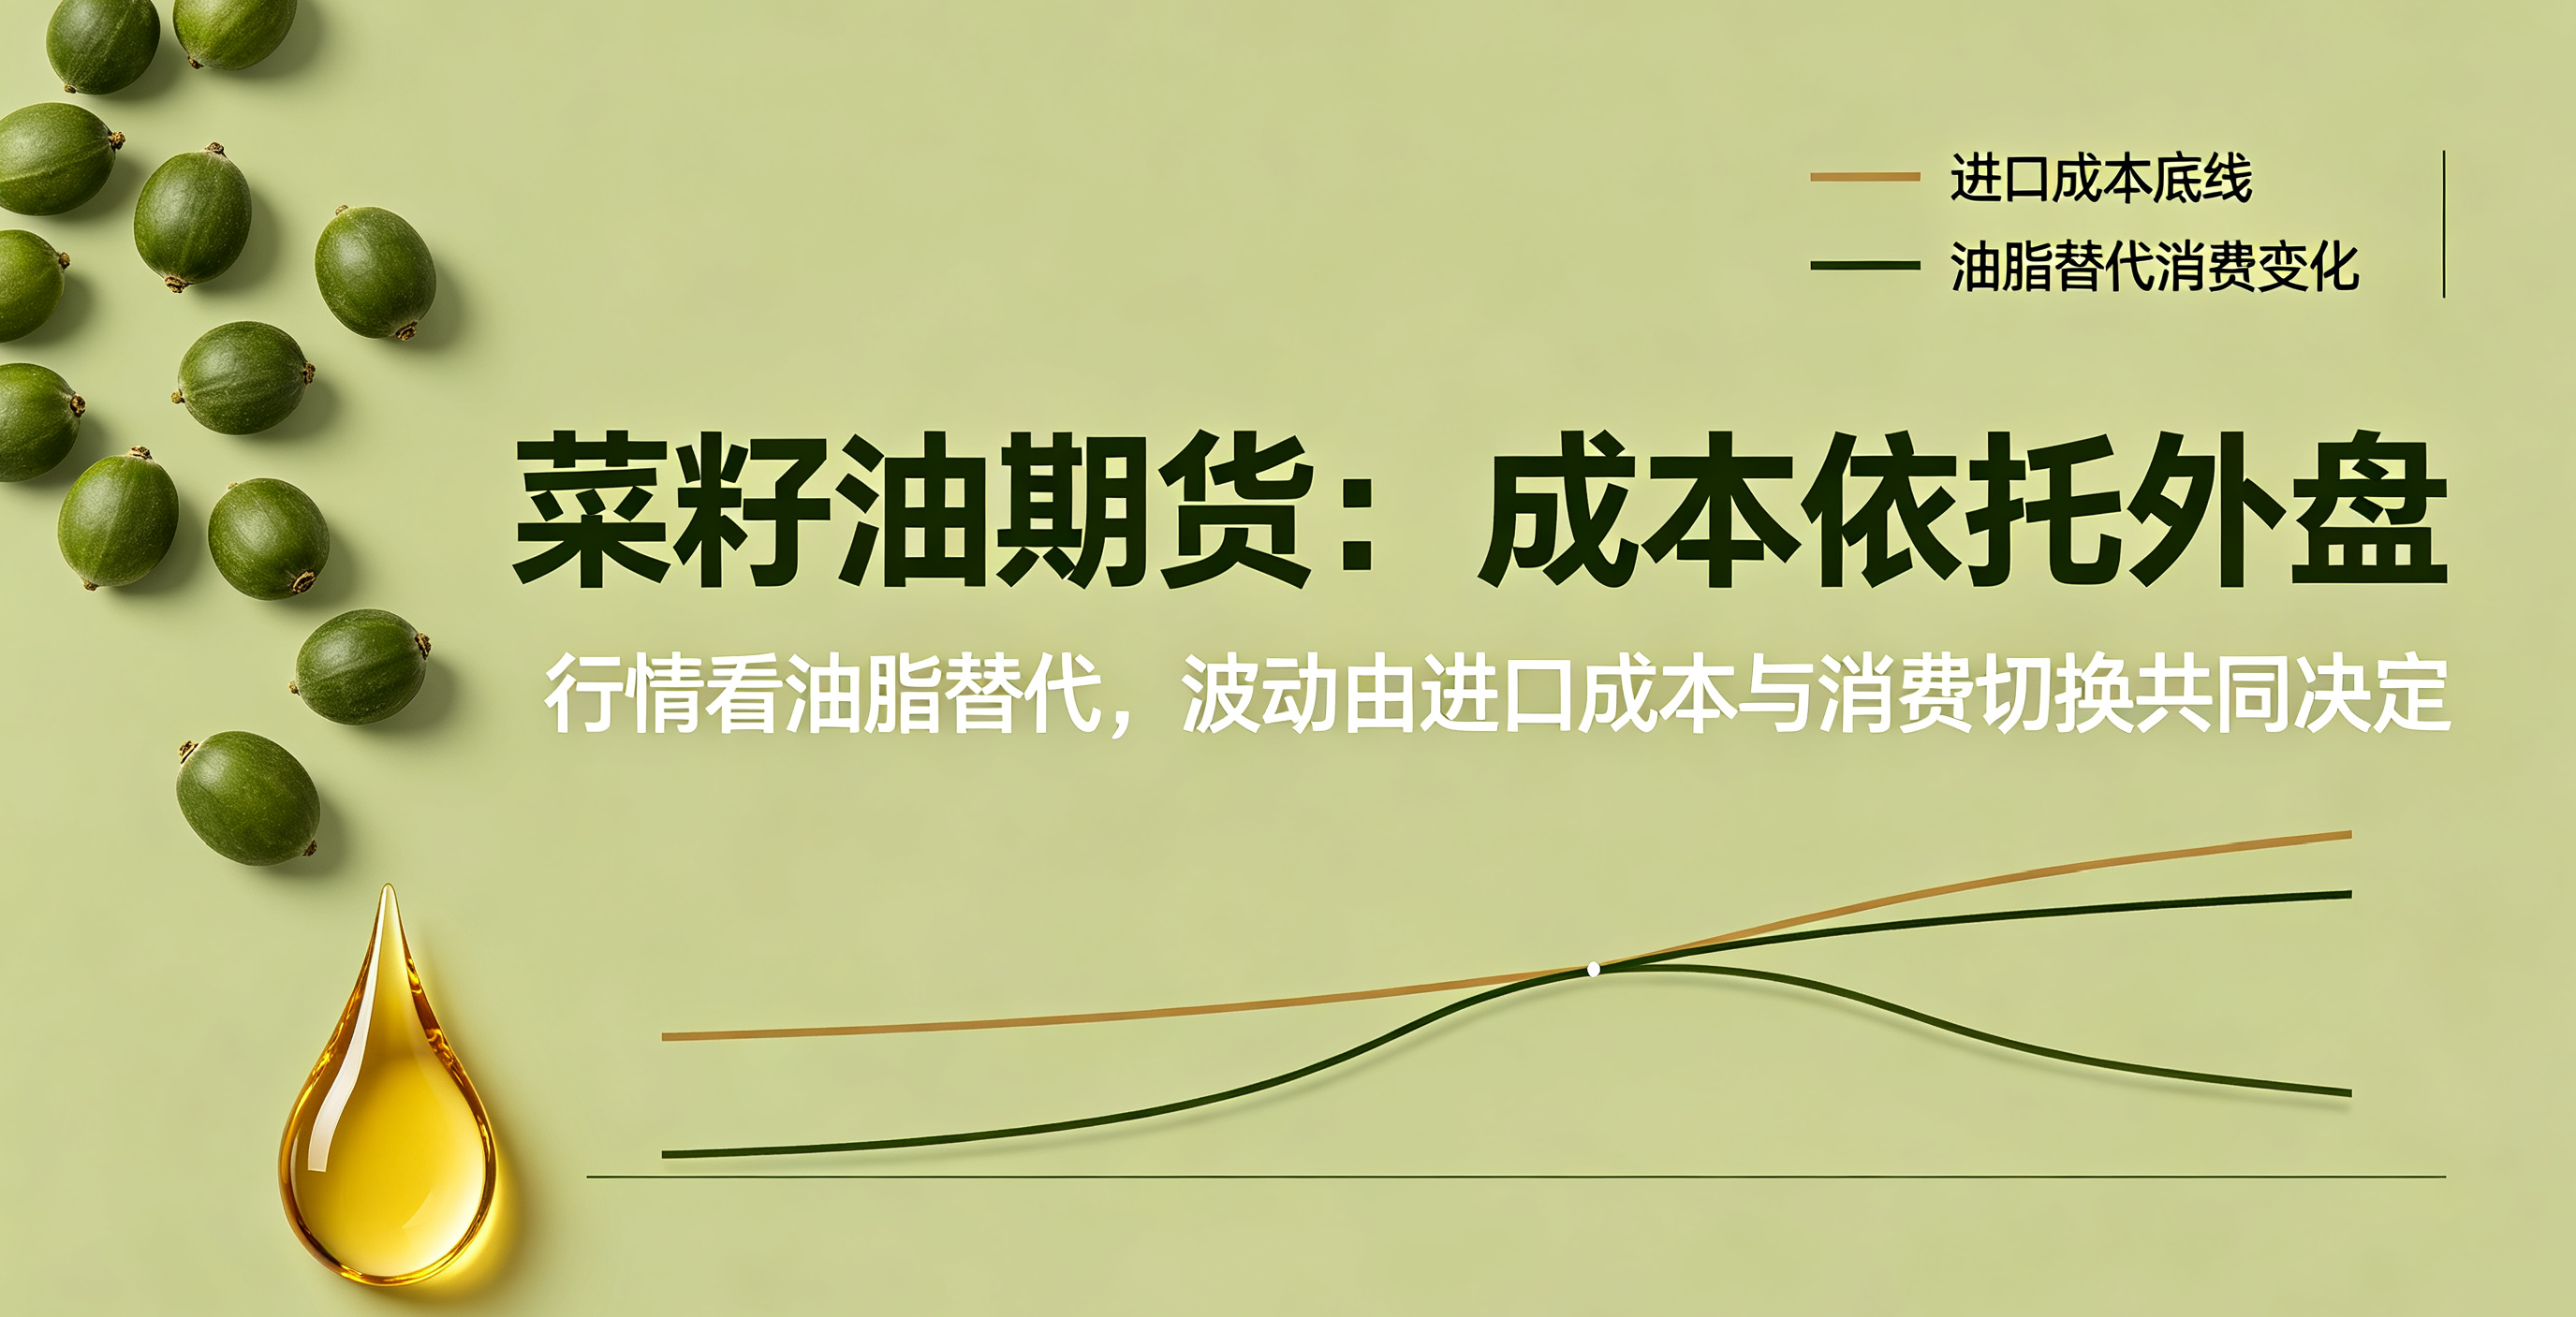
油脂比价带来的替代压力,是限制菜油上方空间的关键。菜油定位偏高端食用油脂,一旦菜油价格持续走高,食品厂、餐饮端会优先选择豆油、棕榈油替换使用,高价直接抑制消费。比价走阔的阶段,就算菜油自身库存不高,终端采购也会明显收缩,盘面很难走出持续单边上涨。油脂板块整体还会受到原油波动影响,生物柴油需求预期会带动板块情绪,但菜油更多是跟随,自身独立驱动还是菜籽进口的成本变化。
基差结构呈现近强远弱。当下现货报价坚挺,近月基差维持偏高水平,反映当前市场可流通货源不多,贸易商不愿低价甩货。但远月盘面持续承压,交易四季度菜籽到港之后油厂复产、累库的预期,期现之间存在明显分歧。这种结构下,近月受现货支撑韧性更强,远月更容易受到海外新作供给的冲击,不能用同一套思路去对待不同合约。
实操层面,不要单纯跟随油脂板块的涨跌做单。重点跟踪加拿大收割进度、国内菜籽到港预报、油厂开工率以及菜油和豆油的价差。海外天气带来的短期脉冲行情,如果没有国内油厂持续去库、终端集中备货配合,大多属于题材炒作,假突破较多。油脂板块联动性较强,原油、马棕的消息扰动容易带来盘中快速波动,震荡行情下仓位要控制,等待到港、比价信号共振再考虑布局。
菜油当前博弈,就是现货低库存支撑和远期菜籽到港预期之间的对抗。跳出油脂板块同涨同跌的惯性,读懂跨油脂替代逻辑,区分海外天气预期炒作,和国内油厂、餐饮端真实采购带来的趋势行情,避开题材炒作阶段的交易陷阱。